 Tikkie Zakelijk
 laat zien dat betalen pas het begin is
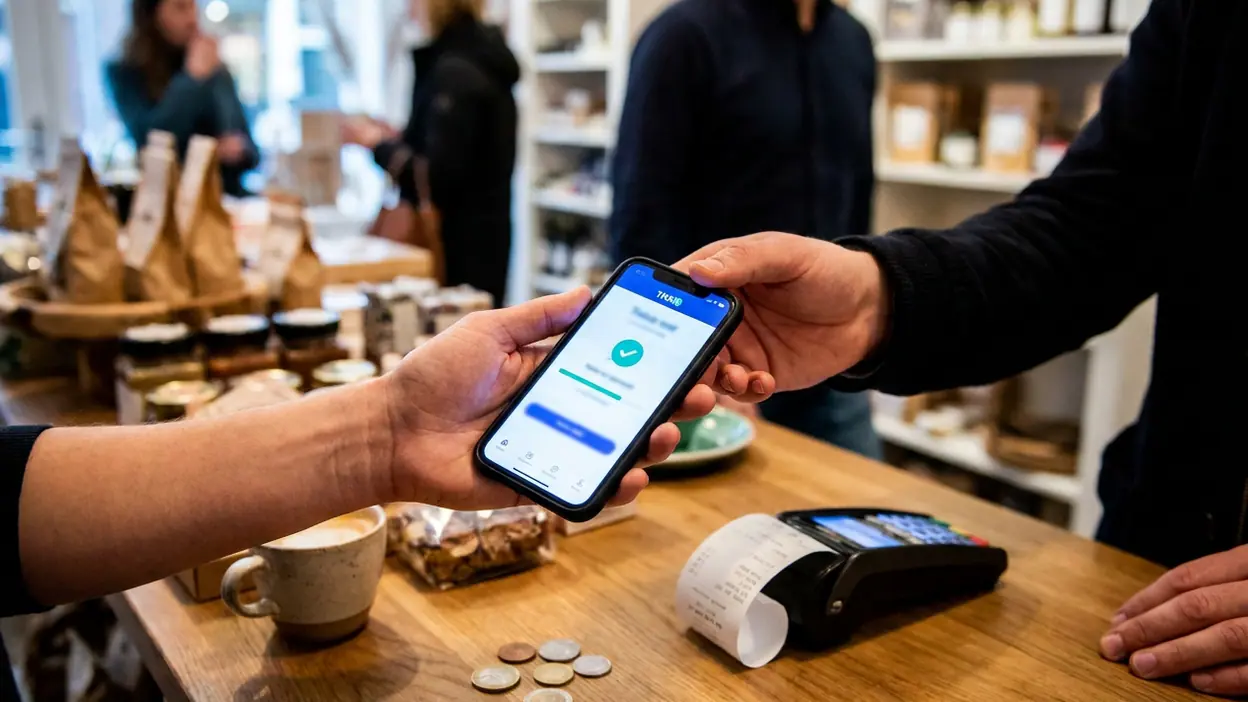
Een betaalverzoek versturen is inmiddels zo gewoon dat het bijna geen product meer lijkt. De echte vraag voor financiële apps is wat er daarna gebeurt: komt het geld binnen, is duidelijk waarvoor betaald is en kan een ondernemer de transactie zonder speurwerk terugvinden? Tikkie Zakelijk is interessant omdat het die alledaagse handeling naar de bedrijfsvoering trekt. Daarmee laat de app zien waar de categorie naartoe beweegt: minder bankieren als losse activiteit, meer betalen als vanzelfsprekend onderdeel van het werk.
Dat is een hogere lat dan alleen een handige knop. Een ondernemer wil een klant na een klus of verkoop direct laten afrekenen, maar wil ook weten of het verzoek is betaald en hoe die betaling in de administratie past. De beste financiële apps nemen niet het hele bedrijf over; ze halen kleine, terugkerende fricties weg. Tikkie Zakelijk is op zijn sterkst wanneer het precies dat doet, zonder van een snelle betaling een ingewikkeld financieel project te maken.
Van betaalverzoek naar bedrijfsproces
De huidige basisverwachting voor een zakelijke betaalapp is helder. Een betaalverzoek moet vlot aan te maken zijn, makkelijk deelbaar zijn en voor de ontvanger vertrouwd voelen. Daarna hoort de app de status begrijpelijk bij te houden. Niemand wil een klant nabellen omdat onduidelijk is of er al betaald is, of verschillende berichten doorzoeken om de juiste betaling aan een klus te koppelen.
Voor consumenten is een betaalverzoek vaak een eenmalige afrekening tussen vrienden. Voor een ondernemer is het een klein maar echt bedrijfsproces: een bedrag vaststellen, een klant bereiken, betaling afwachten en het resultaat verwerken. Dat verschil bepaalt wat een zakelijke app moet bieden. Een vriendelijk scherm is mooi, maar het zakelijke voordeel zit in herhaalbaarheid en overzicht. De handeling moet ook op een drukke dag betrouwbaar blijven.
Hier heeft Tikkie Zakelijk een herkenbare uitgangspositie. De naam en werkwijze bouwen voort op een betaalvorm die veel Nederlanders al kennen. Dat verlaagt de drempel aan de klantkant: een verzoek om af te rekenen voelt minder onbekend dan een betaalmethode die eerst uitleg nodig heeft. Voor kleine ondernemingen is die vertrouwdheid geen oppervlakkige versiering. Iedere stap minder tussen verzoek en betaling kan het verschil maken tussen direct afhandelen en later achter de betaling aan gaan.

Meer apps van Tikkie Zakelijk


De sterkste boodschap van Tikkie Zakelijk is daarom niet dat digitaal betalen nieuw of bijzonder is. De app maakt juist aannemelijk dat zakelijk betalen niet telkens als bankhandeling hoeft te voelen. Een ondernemer kan de betaalvraag onderdeel maken van het moment waarop het werk wordt afgerond. Dat is een bescheiden belofte, maar wel een bruikbare: minder losse handelingen, minder onzekerheid over de status en een natuurlijker einde aan een transactie.
Bekend gemak, zakelijke verwachtingen
De app volgt een conventie die voorlopig terecht blijft: financiële dienstverlening moet snel te begrijpen zijn. Mensen willen geen handleiding lezen voordat ze geld kunnen ontvangen. Ook verwachten ze dat de betaalroute aan beide kanten duidelijk is, dat bedragen niet voor verrassingen zorgen en dat een app vertrouwen uitstraalt. Voor Tikkie Zakelijk is eenvoud dus niet alleen een kwestie van weinig knoppen. Het is ook het gevoel dat de klant weet wat er van hem wordt gevraagd.
Toch is eenvoud in financiële apps soms een excuus voor beperkte mogelijkheden. Een overzicht met betaalverzoeken kan een ondernemer helpen, maar een lijst is nog geen administratie. Zodra er veel transacties zijn, wordt het belangrijk om betalingen te herkennen, terug te zoeken en te koppelen aan het werk waarvoor ze bedoeld waren. Wat voor een zelfstandige met een paar verzoeken per week prima werkt, kan voor een drukker bedrijf al snel te dun aanvoelen. De zakelijke context vraagt om meer dan een nette betaalervaring.
Dat is de conventie die Tikkie Zakelijk op een nuttige manier uitdaagt: de gedachte dat een financiële app pas waardevol is als zij zoveel mogelijk functies verzamelt. Een gespecialiseerde app kan beter zijn doordat ze één terugkerende taak klein houdt. Niet iedere ondernemer zoekt een compleet financieel dashboard op het moment dat een klant wil betalen. Wel verwacht die ondernemer dat de betaling niet verdwijnt zodra het geld binnen is. Het onderscheid zit dus niet in breedte alleen, maar in hoe goed een korte handeling aansluit op de rest van het werk.
Wat de buren in de categorie laten zien
Andere financiële apps maken duidelijk dat gebruikers inmiddels uiteenlopende verwachtingen meenemen. Google Wallet heeft contactloos betalen genormaliseerd als iets dat zonder nadenken moet werken: de gebruiker wil afrekenen, niet eerst een betaalproces bestuderen. Die maatstaf is niet één op één toepasbaar op zakelijke betaalverzoeken, maar ze heeft de lat voor gemak verhoogd. Als betalen op het verkooppunt direct kan, voelt wachten of onduidelijkheid bij een digitaal verzoek des te meer als achterstand.
Yoursafe en Google Wallet leggen elk op hun eigen manier nadruk op toegang tot en gebruik van digitaal geld, terwijl Centraal Beheer en OHRA financiële dienstverlening verbinden aan bredere producten en ondersteuning. Dat verschil is leerzaam. Sommige apps willen de centrale plek zijn voor veel financiële zaken; andere winnen door één taak toegankelijk te maken. Tikkie Zakelijk hoort vooral bij die tweede benadering. Het hoeft niet de volledige financiële relatie van een ondernemer te beheren om een waardevolle schakel te zijn.
SBC: Інвестиційний трекер vertegenwoordigt weer een ander soort verwachting: financiële informatie moet niet alleen beschikbaar zijn, maar ook inzicht geven in wat er verandert. Een zakelijke betaalapp hoeft geen beleggingen te volgen, maar dezelfde gebruikersgewoonte werkt door. Mensen raken gewend aan actuele status, duidelijke overzichten en gegevens die iets opleveren. Een betaalverzoek dat alleen meldt dat het is verstuurd, is daardoor minder overtuigend dan een proces waarin de ondernemer meteen ziet wat er nog openstaat.
De vergelijking maakt geen ranglijst nodig. Ze laat vooral zien dat de financiële categorie uiteenvalt in apps voor betalen, beschermen, beheren en begrijpen. Gebruikers beoordelen die producten ondertussen met dezelfde dagelijkse maatstaf: bespaart dit mij tijd, voorkomt het een fout en kan ik erop vertrouwen? Tikkie Zakelijk hoeft geen verzekeraar of portemonnee te worden, maar moet wel de praktische verwachtingen delen die zulke apps hebben helpen vormen.
De nieuwe standaard is aansluiting
Wat zich aftekent, is een standaard waarin de betaalhandeling niet ophoudt bij de bevestiging. De app moet de overgang ondersteunen van klantverzoek naar ontvangen bedrag en vervolgens naar terugvindbare bedrijfsinformatie. Dat hoeft niet te betekenen dat iedere betaalapp een boekhoudpakket wordt. Wel moet helder zijn hoe een betaling kan worden herkend en wat een ondernemer ermee kan doen. Een bruikbaar overzicht is pas echt zakelijk als het ook later nog betekenis heeft.
Hier ligt tegelijk de belangrijkste beperking van de categorie. Veel financiële apps zijn sterk in het moment waarop de gebruiker hun eigen dienst nodig heeft, maar minder sterk in wat er daarna met de informatie gebeurt. Ondernemers werken niet in één app. Ze gebruiken berichten, bankieren, planning en boekhouding naast elkaar. Als gegevens niet soepel tussen die onderdelen bewegen, blijft de gebruiker alsnog handmatig controleren en overtypen. Een snelle betaling kan dan alsnog administratief langzaam blijken.
Ook de klantkant verdient aandacht. Een zakelijke betaalervaring moet niet alleen voor de ondernemer efficiënt zijn, maar voor de betaler helder en geloofwaardig blijven. Een verzoek moet begrijpelijk maken wie het stuurt en waarvoor betaald wordt. Vertrouwdheid met Tikkie helpt, maar vervangt geen zorgvuldige context. Hoe vaker betaalverzoeken deel worden van zakelijke transacties, hoe belangrijker het wordt dat ontvangers onderscheid kunnen maken tussen een legitiem verzoek en een onverwacht bericht.
Voor gebruikers betekent deze ontwikkeling dat gemak niet langer genoeg is als eindargument. Ze mogen verwachten dat een financiële app tijd bespaart zonder nieuwe controleklus te creëren. Voor Tikkie Zakelijk ligt de waarde in de korte route naar betaling; de volgende stap is laten zien dat die route ook het overzicht achteraf eenvoudiger maakt. Dat is geen eis om alles te automatiseren. Het is een eis om de ondernemer niet met losse eindjes achter te laten.
Een kleine app, een grotere belofte
De vooruitzichten voor zakelijke betaalapps hangen daarom minder af van steeds meer functies en meer van betere aansluiting. De volgende generatie moet betaalverzoeken betrouwbaar laten passen bij klantcontact, transactiestatus en administratie. Daarbij telt niet alleen hoe snel een betaling binnenkomt, maar ook of de ondernemer na een week nog weet waar die betaling bij hoort. Dat is de verschuiving van een handige betaalmethode naar een degelijk werkmiddel.
Tikkie Zakelijk is vooral overtuigend als antwoord op een concreet probleem: een betaling vragen hoeft niet omslachtig te zijn. De app staat daarmee aan de goede kant van een categorie die eenvoud steeds vaker als basis beschouwt, niet als luxe. Maar die eenvoud moet samengaan met voldoende overzicht en aansluiting op de rest van het bedrijf. De toekomst van zakelijke betaalapps ligt niet in een langer menu; ze ligt in minder achterafwerk. Tikkie Zakelijk maakt die richting zichtbaar, en de categorie moet nu bewijzen dat ze de rest van de transactie net zo soepel kan maken als het verzoek zelf.