bunq
4,4FinanciënBijgewerkt 17 oktober 2026
Screenshots
 Analyse door Mobexer
Als je bankzaken graag uit elkaar houdt in plaats van alles op één rekening te laten samenkomen, is bunq een interessante app om te bekijken. Ik vind vooral de combinatie van meerdere IBAN’s met mogelijkheden om te sparen en te beleggen aantrekkelijk: daarmee voelt de app meer als een gereedschapskist voor je geld dan als alleen een plek om je saldo te controleren. Dat is nuttig, maar niet voor iedereen automatisch beter dan de bankapp die je al gebruikt.
Begin met een concreet geldprobleem
Voordat je de app installeert, helpt het om één terugkerend probleem te benoemen: raak je het overzicht kwijt zodra vaste lasten, dagelijkse aankopen en spaardoelen door elkaar lopen? Of wil je juist bankieren en beleggen niet langer in losse apps bekijken? Als je een duidelijk antwoord hebt, kun je beoordelen of de inrichting van bunq daar iets aan toevoegt. Zonder zo’n aanleiding kunnen extra mogelijkheden vooral extra keuzes betekenen.
Een handige proef op papier is om je afgelopen maand in drie groepen te verdelen: geld dat al een vaste bestemming had, geld dat je vrij kon besteden en geld dat je bewust opzij wilde zetten. Je hoeft daarvoor niet meteen een rekening te openen of geld te verplaatsen. Als die indeling je nu al helpt, is dat een aanwijzing dat meerdere IBAN’s bij je denkpatroon kunnen passen; als je de groepen niet gebruikt, is een eenvoudige rekening misschien voldoende.
Wat je gratis krijgt, en wat dat wel en niet zegt
bunq is een financiële app van ontwikkelaar bunq. De app is gratis te downloaden en staat in de financiële categorie. Dat vertelt je iets over de toegang tot de app, maar op zichzelf niet wat alle bankdiensten of beleggingsmogelijkheden kosten. Ik zou de gratis download dus niet verwarren met de belofte dat iedere functie of vorm van gebruik kosteloos is.
Als je kosten wilt beoordelen, kijk dan vóór je een rekening opent naar de actuele voorwaarden voor precies de functies die je van plan bent te gebruiken. Dat is extra belangrijk wanneer je meerdere rekeningen wilt aanhouden of beleggen wilt proberen: een functie in de app zien is iets anders dan weten welke voorwaarden en eventuele kosten erop van toepassing zijn. Die controle maakt een vergelijking met je huidige bank eerlijker.
De app is al sinds 24 november 2015 beschikbaar en de huidige versie is 32.1.1. In de winkel heeft bunq gemiddeld 4,4 uit 5 op basis van ongeveer 40.000 beoordelingen, met zo’n 5.000 geschreven recensies en meer dan 5 miljoen installaties. Dat wijst op een breed gebruikt product, maar zulke cijfers vertellen niet of de manier waarop bunq werkt bij jouw geldgewoonten past.
De waarde zit vooral in de indeling
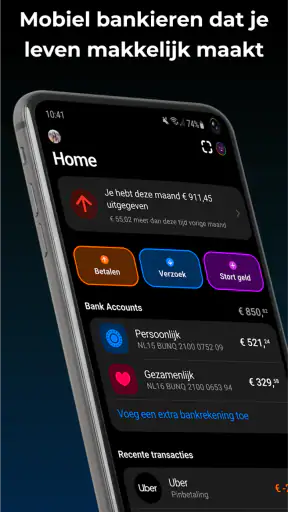
Wat mij aan bunq aanspreekt, is het idee dat je geld niet per se op één hoop hoeft te staan. Meerdere IBAN’s kunnen handig zijn om inkomsten en doelen uit elkaar te houden. Denk aan een aparte rekening voor vaste lasten, een voor dagelijkse uitgaven en een voor een geplande reis. Je ziet dan sneller welk bedrag werkelijk vrij te besteden is, zonder telkens zelf alles in een notitieboekje of spreadsheet te moeten reconstrueren.
Vers van de redactie
Bijbel + Audio na een systeemupdate: vertrouwen zit in blijven luisteren
Waarom Facebook Lite De Verassende Held Van Sociale Media Is
KineMaster: De Smartphone Studio die Videobewerking Hervormt
Waarom Whiteout Survival Je Blijft Boeien
Microsoft Excel: De Onmisbare Reus in Mobiele Productiviteit
Waarom Weer & Radar met buienradar Uitblinkt Onder Weer-Apps
Een praktische aanpak is om eerst één duidelijke taak aan elke rekening toe te wijzen. Laat bijvoorbeeld je vaste lasten op één plek binnenkomen en gebruik een andere rekening voor uitgaven die per maand kunnen schommelen. Als je een rekening zonder vaste rol toevoegt, ontstaat juist extra beheerwerk: meer plekken om te controleren, terwijl je niet noodzakelijk meer overzicht hebt. Meerdere IBAN’s leveren pas voordeel op als je vooraf bedenkt welk geld waar thuishoort.
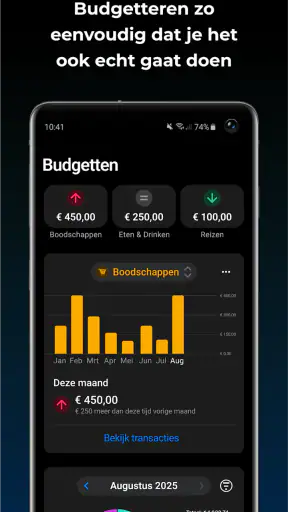
Een herkenbaar dagelijks voorbeeld: je ontvangt inkomen, reserveert direct een deel voor rekeningen en houdt de rest apart voor boodschappen en vrije tijd. Door die potten in de bankstructuur te scheiden, hoef je minder vaak te schatten of een aankoop je vaste lasten in gevaar brengt. Voor wie samenwoont, kan die scheiding ook helpen om persoonlijke uitgaven en gezamenlijke doelen niet door elkaar te halen, al hangt de precieze inrichting af van de beschikbare rekeningopties en voorwaarden.
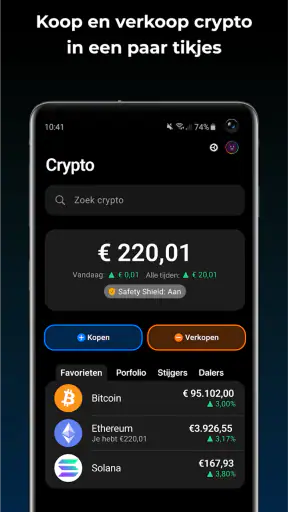
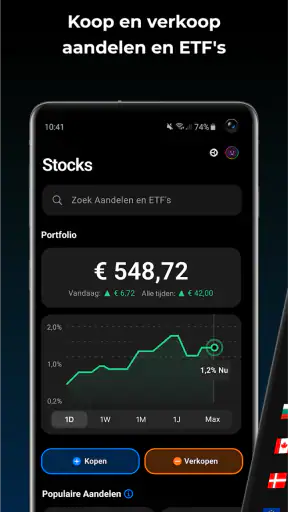
De app brengt daarnaast sparen, crypto en aandelen in dezelfde financiële omgeving. Dat kan prettig zijn als je liever niet voor elk onderdeel een andere app opent. Het belangrijkste voordeel is hier voor mij gemak van toegang, niet automatisch een beter rendement of een betere belegging. Beleggen blijft iets anders dan sparen: koersen kunnen bewegen en het is verstandig alleen geld te gebruiken waarvan je de risico’s begrijpt.
Een praktische manier om ermee te beginnen
Als je de app gaat verkennen, zou ik niet meteen al je bankzaken omzetten. Begin met het uitwerken van één doel, bijvoorbeeld een aparte plek voor een geplande uitgave, en controleer daarna of die scheiding je maand echt overzichtelijker maakt. Laat je bestaande betaalrekening voorlopig de vertrouwde basis blijven. Zo kun je eerst ervaren of de nieuwe indeling bij je gewoonten past voordat je betalingen en vaste opdrachten gaat aanpassen.
Maak ook een korte lijst van terugkerende betalingen en noteer welke rekening je daarvoor wilt gebruiken. Dat voorkomt een veelvoorkomende denkfout: geld netjes verdelen, maar vergeten dat incasso’s of geplande betalingen nog aan een andere rekening gekoppeld zijn. Een overgang werkt het soepelst wanneer je niet alleen bedenkt waar geld binnenkomt, maar ook welke verplichtingen ervan afgaan.
Waar de alles-in-één aanpak schuurt
Een app die bankieren, sparen en beleggen samenbrengt, kan overzicht geven, maar ook de verleiding vergroten om geld tussen doelen te verplaatsen zonder goed stil te staan bij de gevolgen. Ik zou daarom niet alleen naar het beginscherm kijken, maar ook vooraf bepalen welk geld je niet wilt beleggen en welk bedrag je als buffer nodig hebt. Een heldere persoonlijke regel voorkomt dat gemak de plaats inneemt van een doordacht plan.
Ook meerdere rekeningen zijn niet vanzelf eenvoudiger. Als je gewend bent aan één betaalrekening en een spaarrekening, kan een extra IBAN je administratie juist versnipperen. Je moet onthouden welke rekening je gebruikt voor een incasso, een betaling of een specifieke bestemming. Begin daarom klein en voeg pas een nieuwe rekeningstructuur toe wanneer je een terugkerend probleem wilt oplossen, niet omdat de mogelijkheid er is.
Wie vooral wil betalen, af en toe het saldo bekijken en verder zo weinig mogelijk nadenken over bankieren, heeft mogelijk meer aan een traditionele bankapp die al goed aansluit op de bestaande rekening. Een aparte beleggingsapp kan eveneens beter passen als je uitgebreide hulpmiddelen voor het vergelijken en volgen van beleggingen belangrijk vindt. bunq is vooral logisch wanneer het samenbrengen van verschillende geldtaken voor jou echt tijd of mentale ruimte bespaart.
Een andere afweging is dat gebruiksgemak en voorwaarden apart beoordeeld moeten worden. Een nette indeling maakt een financiële keuze niet vanzelf goedkoop of passend. Controleer dus de actuele kosten, grenzen en voorwaarden voordat je je bestaande betaalverkeer verplaatst of een nieuwe dienst gebruikt. Dat is geen reden om de app links te laten liggen; het is gewoon een verstandig onderdeel van kiezen voor een financiële dienst.
Voor wie de app waarschijnlijk meer oplevert
Ik zie bunq vooral werken voor mensen met verschillende geldstromen: freelancers die zakelijke en persoonlijke uitgaven gescheiden willen houden, huishoudens die gezamenlijke doelen beheren, of spaarders die liever per doel een eigen plek zien. In zulke situaties is structuur niet alleen cosmetisch. Je kunt sneller bepalen welk geld al een bestemming heeft en welk bedrag nog beschikbaar is.
De app kan ook aantrekkelijk zijn voor iemand die nieuwsgierig is naar crypto of aandelen en die activiteiten naast het dagelijkse bankieren wil bekijken. Mijn advies zou zijn om die onderdelen niet als vanzelfsprekende uitbreiding van je betaalrekening te behandelen. Lees eerst hoe ze werken en welke voorwaarden gelden, en begin alleen als je de mogelijke schommelingen en je eigen risicogrens begrijpt.
Daarentegen zou ik iemand die maximale eenvoud zoekt niet aanraden om bunq uitsluitend vanwege de vele mogelijkheden te kiezen. Als je nooit aparte rekeningen gebruikt, geen behoefte hebt aan de combinatie met beleggen en tevreden bent met je huidige bank, is overstappen mogelijk meer werk dan winst. De beste keuze hangt hier sterk af van hoe je je geld organiseert, niet van hoeveel functies een app op het scherm kan tonen.
De ervaring op je telefoon en de uiteindelijke keuze
bunq is geschikt voor een breed publiek qua leeftijd: de inhoudsclassificatie is PEGI 3. Voor installatie vraagt de app minimaal Android 7.0; op iOS hangt de compatibiliteit af van de beschikbare versie in de App Store. Als je een ouder toestel hebt, is het dus verstandig de compatibiliteit van jouw apparaat te controleren voordat je erop rekent voor dagelijks bankieren.
De naam bunq is bovendien makkelijk te herkennen tussen gewone bankapps, maar ik zou mijn keuze niet baseren op populariteit alleen. De stevige hoeveelheid beoordelingen en installaties laat zien dat veel mensen de app gebruiken; de nuttigere vraag is of jij baat hebt bij aparte IBAN’s en het samenbrengen van sparen en beleggen. Probeer je eigen maandelijkse geldstroom op papier te verdelen voordat je beslist. Als je geen duidelijke bestemming voor extra rekeningen kunt noemen, heb je waarschijnlijk ook geen directe behoefte eraan.
Mijn oordeel is positief, maar gericht op een bepaald type gebruiker. bunq is het overwegen waard wanneer je structuur wilt aanbrengen in meerdere geldpotten en financiële functies op één plek wilt bekijken. De gratis download verlaagt de drempel om de app te verkennen, maar zegt niet genoeg om de totale waarde van elk gebruik te beoordelen; controleer daarom de voorwaarden die op jouw situatie van toepassing zijn.
Ik zou de app kiezen als de inrichting van je geld nu rommelig voelt en je bereid bent nieuwe rekeningen bewust te beheren. Ik zou hem overslaan als je vooral een eenvoudige betaalrekening zoekt, of als je zonder extra mogelijkheden al tevreden bent met je huidige bank. In dat onderscheid zit voor mij de echte waarde: niet in zo veel mogelijk functies gebruiken, maar in alleen de onderdelen inzetten die je dagelijkse financiële keuzes daadwerkelijk overzichtelijker maken.
Een nuchtere vergelijking met andere manieren van bankieren
Vergeleken met een standaardbankapp ligt het onderscheid hier niet simpelweg in een groter aantal knoppen, maar in de mogelijkheid om verschillende geldstromen bewust te scheiden en daarnaast sparen en beleggen binnen dezelfde omgeving te bekijken. Een bestaande bank kan voor jou praktischer zijn als je daar al je vaste betalingen hebt ingericht en vooral continuïteit wilt. Een gespecialiseerde beleggingsapp kan logischer zijn wanneer beleggen je hoofdzaak is en je daarvoor vooral diepere analyse verwacht. De keuze draait dus om welke taak je wilt vereenvoudigen, niet om welke app op papier het meeste belooft.
Een nuttige grens is om dagelijks betaalgeld, een noodbuffer en geld dat je eventueel wilt beleggen mentaal als drie verschillende doelen te behandelen, ook als je ze vanuit één app bekijkt. Zo voorkom je dat een overzichtelijke interface de indruk wekt dat al het beschikbare saldo even vrij inzetbaar is. Ik zou pas geld voor een ander doel verplaatsen nadat ik heb gecontroleerd welke rekening of dienst erbij hoort en wat de voorwaarden zijn.
Voor een huishouden kan een eenvoudige maandelijkse controle veel verschil maken: kijk samen welke uitgaven nog moeten komen en welk bedrag voor een gezamenlijk doel is gereserveerd. Dat gesprek is minstens zo belangrijk als de rekeningindeling zelf. De app kan helpen om geld apart te houden, maar neemt niet automatisch afspraken over bijdragen, terugbetalingen of persoonlijke bestedingsruimte uit handen.
Wat ik vooraf zou uitzoeken
Een logische vraag is of je de app kunt gebruiken zonder meteen beleggen te proberen. De verschillende onderdelen hoeven in je persoonlijke aanpak niet allemaal tegelijk een rol te spelen: je kunt eerst nagaan of de bankindeling nuttig is en crypto of aandelen buiten beschouwing laten totdat je de werking en voorwaarden begrijpt. Dat maakt het makkelijker om de waarde van de app te beoordelen zonder meer financiële veranderingen tegelijk door te voeren.
Ook bij een overstap is het verstandig om niet alleen naar de eerste dag te kijken. Denk aan inkomsten die binnenkomen, automatische betalingen en rekeningen die je af en toe gebruikt. Door één voor één te controleren wat je daadwerkelijk wilt verplaatsen, verklein je de kans dat een overzichtelijke start later leidt tot gemiste betalingen of verwarring over je saldo. Als je bankzaken al probleemloos lopen, is er geen reden om alles ineens te veranderen.
De app is gratis te downloaden, maar de vraag of ze voor jou voldoende waarde biedt, hangt af van hoe je de diensten gebruikt en welke voorwaarden daarbij horen. Ik zou daarom de kostencontrole doen vóór je een nieuwe financiële gewoonte opbouwt, niet pas nadat je geld of betalingen hebt verplaatst. Dat is vooral relevant als je meerdere onderdelen wilt combineren: gemak heeft pas echte waarde wanneer de indeling, voorwaarden en je eigen doelen bij elkaar passen.
Uiteindelijk zou ik bunq eerst beoordelen als hulpmiddel om geldstromen te organiseren, en pas daarna als plek om extra financiële functies te verkennen. Heb je een concreet doel voor aparte IBAN’s en vind je het prettig om sparen en beleggen in dezelfde omgeving te kunnen bekijken, dan is de app het proberen waard. Zoek je vooral een vertrouwde betaalrekening met zo weinig mogelijk beheer, dan is blijven bij je huidige bank waarschijnlijk de rustigere keuze.
Veelgestelde vragen
Wat is bunq en voor wie is de app bedoeld?
bunq is een Nederlandse digitale bank waarmee je bankzaken voornamelijk via een mobiele app regelt. Je kunt er onder meer rekeningen beheren, betalingen doen en inzicht krijgen in je uitgaven. De app is bedoeld voor mensen die hun geldzaken digitaal willen regelen, maar het aanbod en de mogelijkheden kunnen per abonnement verschillen. Controleer daarom vóór het openen van een rekening welke functies en voorwaarden op dit moment voor jouw situatie gelden.
Hoe open ik een bunq-rekening en welke gegevens heb ik nodig?
Een rekening openen gebeurt doorgaans in de bunq-app. Je doorloopt de aanmelding en moet je identiteit laten controleren; daarvoor kan bunq om persoonlijke gegevens en een identiteitsdocument vragen. De exacte stappen, toelatingseisen en beschikbare rekeningtypen kunnen veranderen. Zorg dat je de officiële app downloadt en de voorwaarden en privacyinformatie leest voordat je gegevens invoert. Houd er ook rekening mee dat verificatie nodig kan zijn voordat je alle bankfuncties kunt gebruiken.
Zijn er kosten verbonden aan bunq?
Dat hangt af van het bunq-product of abonnement dat je kiest. Sommige functies kunnen bij een betaald plan horen, en ook voor diensten of transacties kunnen specifieke tarieven gelden. Bekijk daarom de actuele prijslijst en voorwaarden in de app of op de officiële bunq-website voordat je je aanmeldt. Let niet alleen op de maandelijkse abonnementsprijs, maar ook op eventuele kosten voor extra kaarten, geld opnemen, internationale betalingen of andere diensten die je wilt gebruiken.
Kan ik bunq gebruiken om in het buitenland te betalen?
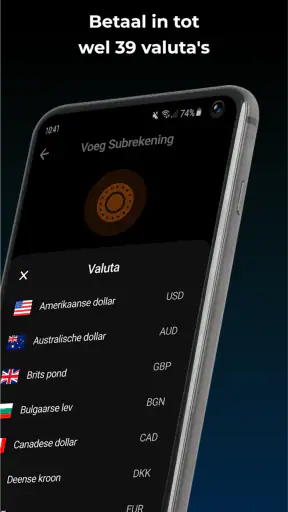
De bunq-app is ontworpen om je rekening digitaal te beheren en kan functies bieden voor betalingen en kaartgebruik, maar de precieze mogelijkheden hangen af van je kaart, abonnement, land en de actuele voorwaarden. Controleer vóór vertrek welke tarieven gelden voor betalingen en geldopnames in vreemde valuta en of je kaart op je bestemming wordt geaccepteerd. Zorg daarnaast dat je toegang tot de app en eventuele verificatiemiddelen behoudt, zodat je je rekening onderweg kunt beheren.
Is bunq veilig en wat gebeurt er als ik mijn telefoon verlies?
bunq biedt beveiligingsmaatregelen voor toegang tot de app en het beheren van je rekening, maar het is belangrijk zelf ook je toestel en inloggegevens goed te beschermen. Gebruik een sterke schermvergrendeling, deel geen verificatiecodes en download de app uitsluitend via een officiële appwinkel. Bij verlies van je telefoon kun je het beste zo snel mogelijk de officiële bunq-kanalen raadplegen om toegang te beveiligen of je betaalkaart te blokkeren. Controleer vooraf hoe bunq ondersteuning en herstel regelt.
Downloaden